巴菲特如何选择明星股2:企业的经济特许权能产生大牛股
各位友友大家好,
今天我们继续分享,
巴菲特选出超级明星股。
上次讲了巴菲特选股的第二个准则,
就是经济特许权,有三个要件,
客户需要,不可替代,自主涨价。
巴菲特说有个方法可以检验,
就是你假想一下,
如果给你10亿美金,
还可以雇佣一切,
你认为牛逼的管理大师,
那么你能不能,
复制一个这样的企业出来。
比如我们经常用的京东,
给你10亿美元,
你能再复制个京东吗?
基本上没有可能!
给你1万亿美元,
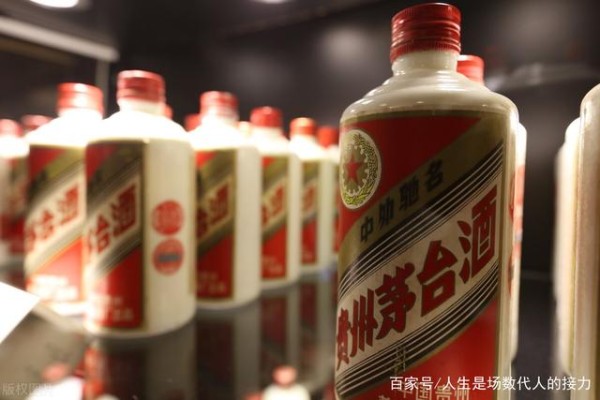
你能再造一个茅台吗?
离开了赤水,就不再是茅台。
但很多企业却可以,
比如暴风科技,
如果让你拿10亿美金,
也许分分钟干掉暴风,
很简单迅雷其实就比暴风强不少,
也不过就3亿美金的市值。
巴菲特举例喜诗糖果,
当时卖家报价4000万美元,
但公司里有1000万美元现金,
所以真正报价只有3000万,
但巴菲特还是觉得贵,
他说有形资产只有700万,
所以他最多出价2500万美元,
他当时后怕,幸亏卖家犯2,
还真接受了报价卖给了他。
这就是一家有经济特许权的企业,
之后这家企业的销售收入,
从2900万美元涨到了1.96亿美元,
由于能够不停地提价,
所以盈利增速比销售增长还快,
税前利润从1972年的420万,
涨到了1991年的4240万,
20年来喜诗糖果,
给巴菲特分配了4.1亿美元的利润。
如果让巴菲特重新来一次的话,
他甚至不会去讨价还价,
甚至价格翻一倍5000万、6000万美元,
巴菲特也会去毫不犹豫地购买,
买到了这样的企业,
就相当于种下了摇钱树,
而这种超额利润的驱动力,
正是无形资产,
也就是良好的商誉。
巴菲特的第三个准则就是,
超级持续竞争优势,
未来也必然还要长期保持这种优势。
巴菲特的意思是,
只确定一个行业的影响力是没有意义的,
要确定具体的企业的竞争优势,
还要分析它的可持续性,
要回答这么几个问题,
如果我来管这家公司,
我要怎么发展?
我要担心什么,
我的对手是谁,
我的客户又是谁。
要从客户那里了解到,
真实的企业之间的优劣势。
企业的竞争优势就好比护城河,
比如可口可乐和吉列两家公司,
就是持续竞争优势的典范,
他有极强的市场占有率,
以及品牌的吸引力,
历史证明了,
他们已经是一家基业长青的公司。
这样的公司未来是很好预测的,
而不像那些周期类公司科技类公司,
天天如履薄冰,
不知道哪天宏观经济变天,
又或者新的科技产生,
趋势发生逆转,
而这种消费类的公司,
每年会有非常稳健的增长。
在看完企业的硬实力之后,
我们就要考虑软实力了,
也就是管理者的水平,
因为股票估值说白了,
就是未来现金流贴现,
而未来现金流是受到,
管理者的决策影响的,
所以管理者不好,
会直接影响公司的息票收益。
在投资界,特别是早期投资,
大家都有一句话叫做投资就是投人,
人对了什么就都对了。
比如马云早期是倒腾黄页的,
后来阿里巴巴也是个B2B的平台,
这些业务模式都不成功,
但这个人却很对,
所以最后淘宝和支付宝都厉害了。
而刘强东的京东,
一开始就是个电商,
但现在京东最值钱的,
恰恰是仓储和物流。
著名管理学家柯林斯,
也就是写基业长青,
和从优秀到卓越那位,
就说,企业领导人最大的决策,
不是解决什么的问题,
而是解决谁的问题,
把人用对了,事情也就都对了。
但现实中的问题确实,
猪头老板特别多,
因为没人对他进行监督,
他的工作也没人考核,
所以不称职的CEO比比皆是,
他们保住工作要容易得多。
这其中也要有一个假设,
假设你要把钱交给这样一个人,
替你做生意,你觉得放心吗?
比如很多央企,
像什么中国远洋,
每年都亏成翔,
无论从之前的魏家福,
到马泽华再到许立荣,
都是任命上来的,半官半商。
他们对于企业亏损,
一定都不着急,
百万年薪照拿不误,
所以你投资这样的公司,
只能自求多福了,
股价从最高67块多,
跌到2块多,
现在快10年过去了,
股价也只有5块多,
你说这种公司有啥可投资的?
另外巴菲特的经验告诉我们,
一个优秀的经理人,
会让公司在长期保持在,
一个专业化的领域里经营,
专业化垂直化下去,
盈利能力才能更高。
而每天什么热门做什么,
什么前沿就追什么的经理人,
很难带公司走上康庄大道,
很简单,你买股票前,
用一句话说出来这公司是干什么的?
比如茅台是造酒的,
格力是造空调的,
华谊是拍电影做电视综艺的,
乐视!乐视是干嘛的?
这还真是一句话说不清楚,
似乎啥都干过,
所以巴菲特可能打死也不会,
投乐视这样的公司。
甚至万达,这两年一半地产,
一半旅游又有文化,
还要做电商,
觉得他也变得模糊不清了。
当年可口可乐和吉列也有昏招,
可口可乐竟然去养过虾,
而吉列也去勘探石油了,
但很短暂就失败得一塌糊涂,
逼迫他们重回主业。
有人为此做过一个统计,
说能够连续10年,
保持持续增长的公司只有13%,
这些企业大多都是单一化领域企业,
多元化企业则越来越少,
所以当你听到某公司,
动不动就四大战略,
八大业务板块的时候,
还是尽快闪人吧。
巴菲特把公司业务,
与管理层比作了赛马,
管理层是骑士,
而业务是骏马,
好的骑手和骏马都是缺一不可,
另外,管理层的高超资本配置能力,
也是一个重要的参考指标,
有一个重要的标志,
那就是管理层敢于在,
公司股价过低的时候大量回收股份。
如果连自家股票,
是否低估或者高估都看不出来,
那么这个管理层,
也就别谈什么资产配置能力了,
要么纯粹就是为了圈钱,
要么纯粹就是棒槌。
巴菲特就特别喜欢这样的公司,
他说股市一下跌,
这些好公司就回收股份,
这样他们手里的股票权益就增加了,
而那些不分熊市还是牛市,
每年都扩股,
每年的增发的公司,
基本就是垃圾。
有一句投资的座右铭,
叫做赚钱才是硬道理,
巴菲特在分析公司的时候,
赚钱才是第一要务,
如果不赚钱一切都是扯淡。
那么问题来了怎么看盈利能力呢?
第一,公司产品的销售利润率要高于同行,
也就是说同样都是卖一款产品,
你要比同行赚钱。
第二,净资产收益率,
也就是我们说的ROE,
这是我们每投资1块钱,
能产生多少净利润。
这个指标要比对手更高。
第三就是留存收益,
也就是管理层。
利用未向股东分配的利润,
进行回报的能力,
简单来说就是,
该分给你却没分给你的钱,
管理层拿着个钱去赚更多的钱的能力。
巴菲特师从格雷厄姆,
但又受到费雪的影响,
而费雪大师,
最重视的就是盈利能力,
如果管理者无法,
把销售收入变成利润,
那么这个公司就没什么卵用,
比如现在这些烧钱的公司,
肯定是入不了两位大师法眼的。
他们一般的做法是,
算出每一块钱营业额,
产生多少营业利润,
然后不同公司进行比较,
而且是要比较很多年的收益,
排除那些偶尔,
卖房子卖地的非经常性损益,
这样才能更客观。
费雪说了,
如果要想在长期的投资中,
赚大钱的投资者,
最好远离那些不赚钱,
利润率低的公司。
当然利润率也不需要太高,
比主要对手高2-3%就行了,
太高的利润率也不太好,
不能成为常态,
另外,衡量管理的一大标志,
就是成本,
同样的产品如果比竞争对手成本低,
那么他的管理就很不错了。
曾经财富杂志做过调查,
全美500大制造企业,
与500大服务企业,
只有6家,
净资产收益率也就是ROE,
10年连续超过30%,
最高一家年均只有40.2%,
那么标准来了,
过去十年平均ROE能20%,
且没有一年低于15%,
那么这就是超级明星股的标准了。
当然在分辨这些的时候,
你还要看看他背后的杠杆,
负债大不大,如果负债过大,
那么盈利能力就要大打折扣,
借钱创造的利润,不算本事,
巴菲特还是更喜欢业务收益,
而不喜欢这种借钱来的投资收益。
这就是我们今天,
分享的巴菲特的思想,
需要好好消化一下,
下次我们继续,
来给大家分享巴菲特,
如何研究公司的内在价值,
以及如何计算公司的安全边际,
我们下回见!
网址:巴菲特如何选择明星股2:企业的经济特许权能产生大牛股 https://mxgxt.com/news/view/406355
相关内容
巴菲特如何选择超级明星股刘建位写的第4本书:巴菲特如何选择超级明星股
「金斧子价值投资研究课」巴菲特如何选择超级明星股?
巴菲特如何选择超级明星股.pdf
【巴菲特:怎样选出超级明星股?】收藏精华整理,巴菲特是如何选超级明星股之的?归纳了这八大准则:1、超级长期稳定业务: 穿...
巴菲特如何选择明星股4:股神一战封神大手笔,到底有何独到之处
超越巴菲特的伯克希尔:股神企业帝国的过去与未来
巴菲特致股东的信
“股神”巴菲特上网络“春晚”
那些年,巴菲特错卖的明星股
随便看看
最新实时动态
- 没有尴尬的大喊大叫,这个演技看着不烧心,于无声处听惊雷,成毅太强了
- 王嘉尔新歌Thank You暗藏秘密?80国粉丝集体出镜,这个感谢不简单!
- 王安宇说和关晓彤拍戏有身高压力 晓彤:我再说一遍!我172.4!不是一米八!
- 要强的妈妈,阻止女儿和差学生玩,明月感觉莫名的压抑
- 王仁君获飞天奖最佳男演员
- 宋佳斩获飞天奖,闫妮马伊琍吴越全程鼓掌真心祝贺,画面太戳人
- 张若昀说跟范闲同呼吸共命运
- 高圆圆飞天奖红毯惊艳全场!一袭黑色挂脖长裙,美得松弛又高级
- 万茜亮相第35届“飞天奖”红毯 一身黑礼服气场全开美炸了
- 叶限“此生如纸般薄命”,我们世子好苦董思成 少年 be 万万没想到 遗憾
热点实时动态
- 157860
- 33059
- 28466
- 26149
- 25973
- 25220
- 25181
- 24963
- 24451
- 23187